Салық реформасының 8 айдағы қорытындысы: Қазақстандағы бизнес үшін не өзгерді

15.09.2026
2026 жылдың басынан бері Қазақстандағы бизнес жаңа Салық кодексі бойынша жұмыс істеп келеді. Сегіз ай ішінде ҚҚС өсті, ҚҚС бойынша есепке қою шегі төмендеді, арнаулы салық режимдері, жеке табыс салығы және әлеуметтік салық өзгерді. Реформаның қандай салдары қазірдің өзінде байқалып отырғанын, қай салаларға қосымша жүктеме түскенін және кімдер, керісінше, артықшылық алғанын қарастырамыз.
Жаңа Салық кодексі 2026 жылғы 1 қаңтардан бастап күшіне енді және бизнестің жұмыс жағдайын едәуір өзгертті. Реформа бірден бірнеше бағытты қамтыды: ҚҚС мөлшерлемесі мен есепке қою шегі, арнаулы салық режимдері, жеке табыс салығы, әлеуметтік салық және жұмыс берушілердің міндетті төлемдері.
Сегіз ай өткен соң бастапқы болжамдарды ғана емес, алғашқы нәтижелерді де бағалауға болады. Кейбір компаниялар салықтық және әкімшілік жүктеменің өсуіне тап болды, ал басқалары үшін өзгерістер жекелеген шығындарды азайтуға мүмкіндік берді. Реформаның баға мен инфляцияға әсері де жыл басында күтілгендей біржақты болмады.
Сандарда не өзгерді
Негізгі өзгеріс баршаға белгілі: қосылған құн салығының мөлшерлемесі 12 пайыздан 16 пайызға өсті. Сонымен қатар төмендетілген мөлшерлемелер енгізілді: дәрілік заттарға — 5 пайыз, мерзімді баспа басылымдарына — 10 пайыз.
Шағын бизнес үшін екінші өзгеріс одан да маңызды болды. Компания міндетті түрде ҚҚС бойынша есепке тұруы тиіс шек екі есе төмендеп, 20 000 АЕК-тен 10 000 АЕК-ке түсті. Ақшалай есептегенде бұл жылдық айналым шегінің шамамен 78 миллион теңгеден 40 миллион теңгеге дейін төмендеуін білдіреді. Бұрын ҚҚС жүйесінен тыс жұмыс істеген мыңдаған кәсіпорын енді автоматты түрде осы жүйеге кірді.
Арнаулы салық режимдері де қайта құрылды. Енді олардың үшеуі қалды: өзін-өзі жұмыспен қамтығандарға арналған 4 пайыздық режим және айына 300 АЕК табыс лимиті, 4 пайыздық мөлшерлемесі және жылына 600 000 АЕК айналым лимиті бар оңайлатылған декларация, сондай-ақ ауыл шаруашылығы өндірушілеріне арналған режим. Бөлшек салық және тіркелген шегерім режимі жойылды, сондықтан сол режимдерде жұмыс істеген компаниялар толық есеп жүргізілетін жалпыға бірдей белгіленген тәртіпке көшуге мәжбүр болды.
Жеке табыс салығында прогрессивті мөлшерлеме енгізілді: жылдық табыс 8 500 АЕК-тен асқан жағдайда 15 пайыздық мөлшерлеме қолданылады. Сонымен қатар базалық салық шегерімі 14 АЕК-тен 30 АЕК-ке дейін ұлғайды, бұл жалдамалы қызметкерлердің көпшілігі үшін қолға алатын табыстың өсуін білдіреді.
Еңбекақы қорына түсетін жүктеме де өзгерді. Әлеуметтік салық 11 пайыздан 6 пайызға төмендеді, бірақ жұмыс берушінің міндетті зейнетақы жарналары 2,5 пайыздан 3,5 пайызға өсті.
Шағын бизнес үшін екінші өзгеріс одан да маңызды болды. Компания міндетті түрде ҚҚС бойынша есепке тұруы тиіс шек екі есе төмендеп, 20 000 АЕК-тен 10 000 АЕК-ке түсті. Ақшалай есептегенде бұл жылдық айналым шегінің шамамен 78 миллион теңгеден 40 миллион теңгеге дейін төмендеуін білдіреді. Бұрын ҚҚС жүйесінен тыс жұмыс істеген мыңдаған кәсіпорын енді автоматты түрде осы жүйеге кірді.
Арнаулы салық режимдері де қайта құрылды. Енді олардың үшеуі қалды: өзін-өзі жұмыспен қамтығандарға арналған 4 пайыздық режим және айына 300 АЕК табыс лимиті, 4 пайыздық мөлшерлемесі және жылына 600 000 АЕК айналым лимиті бар оңайлатылған декларация, сондай-ақ ауыл шаруашылығы өндірушілеріне арналған режим. Бөлшек салық және тіркелген шегерім режимі жойылды, сондықтан сол режимдерде жұмыс істеген компаниялар толық есеп жүргізілетін жалпыға бірдей белгіленген тәртіпке көшуге мәжбүр болды.
Жеке табыс салығында прогрессивті мөлшерлеме енгізілді: жылдық табыс 8 500 АЕК-тен асқан жағдайда 15 пайыздық мөлшерлеме қолданылады. Сонымен қатар базалық салық шегерімі 14 АЕК-тен 30 АЕК-ке дейін ұлғайды, бұл жалдамалы қызметкерлердің көпшілігі үшін қолға алатын табыстың өсуін білдіреді.
Еңбекақы қорына түсетін жүктеме де өзгерді. Әлеуметтік салық 11 пайыздан 6 пайызға төмендеді, бірақ жұмыс берушінің міндетті зейнетақы жарналары 2,5 пайыздан 3,5 пайызға өсті.
Неліктен шек мөлшерлемеден маңыздырақ болды
Мөлшерлеменің төрт пайыздық тармаққа өсуі өздігінен ауыр болғанымен, алдын ала болжанатын өзгеріс еді. Бұрыннан ҚҚС төлеуші болған компания айырманы бағаға немесе өз маржасына қосты.
Ал шектен асқан кәсіпкерлер үшін жағдай мүлде басқаша болды. Мұнда жай ғана көрсеткіш емес, бизнесті жүргізу тәсілінің өзі өзгерді. Электрондық шот-фактуралар жазу, есепке жатқызылатын ҚҚС есебін жүргізу, қосымша есептілік тапсыру және тиісті біліктілігі бар бухгалтер ұстау міндеті пайда болды.
Ал шектен асқан кәсіпкерлер үшін жағдай мүлде басқаша болды. Мұнда жай ғана көрсеткіш емес, бизнесті жүргізу тәсілінің өзі өзгерді. Электрондық шот-фактуралар жазу, есепке жатқызылатын ҚҚС есебін жүргізу, қосымша есептілік тапсыру және тиісті біліктілігі бар бухгалтер ұстау міндеті пайда болды.
Салық кеңесшісі Екатерина Ким бұл жағдайды қысқаша былай сипаттайды:
«Егер сіз заңды тұлғамен жұмыс істесеңіз, жалпыға бірдей белгіленген режимге көшуге тура келеді».
Есепке жатқызатын ҚҚС жоқ салаларда жеке мәселе туындады. Бухгалтерлік компания директоры Любовь Сапунова мұны өз саласының мысалында былай түсіндіреді:
«Іс жүзінде барлығы ҚҚС төлеуші болады. Консалтингте есепке жатқызылатын ҚҚС жоқ, сондықтан біз бағаны бәрібір 16%-ға көтеруге мәжбүр боламыз».
Логикасы қарапайым. Сауда компаниясы тауарды ҚҚС-пен сатып алып, ҚҚС-пен сатады, сондықтан салықты тек үстеме бағадан төлейді. Ал негізгі шығыны қызметкерлердің жалақысы болып табылатын қызмет көрсету компаниясында есепке жатқызатын шығын өте аз. Сондықтан салық іс жүзінде бүкіл түсімге түседі.
Бағаларға не болды
Салықтың өсуі бағаға заңды түрде әсер етті. Экономистер жекелеген тауар топтары бойынша бағаның 15-тен 30 пайызға дейін өсуі мүмкін екенін айтқан. Мұндай айырмашылық нақты саланың шығын құрылымына байланысты.
«Учет.kz» сервисінің негізін қалаушы Максим Барышев маржаға түсетін әсерді есептеген. Оның есебі бойынша, шамамен 10 пайыздық үстемемен жұмыс істеген бизнес табыстылығының үштен бірінен астамын жоғалтады: 100 теңге түсім болған жағдайда маржадағы айырмашылық шамамен 3,08 теңгені құрайды. Кредиттері, лизингі және жеткізушілер алдындағы міндеттемелері бар компаниялар үшін бұл кассалық алшақтық қаупін тудырады, өйткені төлемдер бұрынғы деңгейде қалады, ал пайда азаяды.
Барышев сондай-ақ 2026 жылғы тамыз-қазан аралығында инфляцияның күрт өсуін болжаған. Алайда ресми статистика әзірге бұл болжамды растамайды: тамызда жылдық инфляция бір ай бұрынғы 10,2 пайыздан 9,8 пайызға дейін баяулап, 2025 жылғы ақпаннан бері алғаш рет 10 пайыздан төмен түсті.
Дегенмен, бұл баяулаудың құрылымы назар аударуға тұрарлық. Азық-түлік тауарлары бір жылда 9,5 пайызға, ақылы қызметтер 8,9 пайызға, ал азық-түлік емес тауарлар 11,4 пайызға қымбаттады. Яғни ең жылдам қымбаттап жатқан топ — соңғы бағадағы ҚҚС үлесі жоғары тауарлар.
«Учет.kz» сервисінің негізін қалаушы Максим Барышев маржаға түсетін әсерді есептеген. Оның есебі бойынша, шамамен 10 пайыздық үстемемен жұмыс істеген бизнес табыстылығының үштен бірінен астамын жоғалтады: 100 теңге түсім болған жағдайда маржадағы айырмашылық шамамен 3,08 теңгені құрайды. Кредиттері, лизингі және жеткізушілер алдындағы міндеттемелері бар компаниялар үшін бұл кассалық алшақтық қаупін тудырады, өйткені төлемдер бұрынғы деңгейде қалады, ал пайда азаяды.
Барышев сондай-ақ 2026 жылғы тамыз-қазан аралығында инфляцияның күрт өсуін болжаған. Алайда ресми статистика әзірге бұл болжамды растамайды: тамызда жылдық инфляция бір ай бұрынғы 10,2 пайыздан 9,8 пайызға дейін баяулап, 2025 жылғы ақпаннан бері алғаш рет 10 пайыздан төмен түсті.
Дегенмен, бұл баяулаудың құрылымы назар аударуға тұрарлық. Азық-түлік тауарлары бір жылда 9,5 пайызға, ақылы қызметтер 8,9 пайызға, ал азық-түлік емес тауарлар 11,4 пайызға қымбаттады. Яғни ең жылдам қымбаттап жатқан топ — соңғы бағадағы ҚҚС үлесі жоғары тауарлар.
Бұл сауда орнында қалай көрінеді
Ресми көрсеткіштер процесті жалпы деңгейде сипаттайды. Ал нақты кәсіпкер үшін жағдай әлдеқайда қарапайым әрі қатаң көрінеді. Сатушы Қарлығаш Өмербаева өз жағдайын былай сипаттайды:
«Салық жүктемесінің артуына байланысты кредиттер көбейді, ет бағасы өсті, соның салдарынан сатып алушылар саны азайды».
Бұл сөздерден статистикада жиі көрінбей қалатын бүкіл тізбекті байқауға болады. Жүктеменің өсуі бағаны көтеруге мәжбүр етеді, бағаның өсуі сұранысты азайтады, сұраныстың төмендеуі айналым қаражатын толықтыру үшін қарыз алуға итермелейді, ал базалық мөлшерлеме 16,75 пайыз болған кезде бұл қаражатқа қызмет көрсету маржаға қайтадан қысым жасайды.
Мемлекет не үшін мұндай қадамға барды
Реформаның негізгі мақсаттарының бірі — бюджет кірістерін арттыру. Сарапшылардың бағалауынша, жаңа кодекс қазынаға жылына қосымша 4-тен 5 триллион теңгеге дейін түсім әкелуі тиіс.
Екінші мәлімделген мақсат — көлеңкелі айналымды азайту. ҚҚС бойынша тіркелу шегінің төмендеуі және арнайы режимдердің бір бөлігінің жойылуы бизнесті бөлшектеуді тиімсіз етеді, ал компаниялар арасындағы есеп айырысуды ашық етеді. Мұндағы логика — адал салық төлеушіге бұрын жүйеден тыс жұмыс істеу арқылы арзанырақ ұсынған бәсекелестермен тең жағдайда жұмыс істеуге мүмкіндік беру.
Басқа елдердің тәжірибесі жанама салықтардың өсуі көбіне қысқа мерзімде тұтынудың баяулауына әкелетінін көрсетеді. Жапонияда 2014 жылы сату салығының 5-тен 8 пайызға дейін өсуі тұтынудың шамамен 7,5 пайызға төмендеуімен және рецессиямен қатар жүрді. Ұлыбританияда 2011 жылы ҚҚС-тың 17,5-тен 20 пайызға дейін көтерілуі де қысқа мерзімді құлдырауға әкелді. Германияда 2007 жылы мөлшерлеменің 16-дан 19 пайызға дейін өсуі жұмсағырақ өтті, өйткені ол өтемдік шаралармен қатар жүргізілді.
Екінші мәлімделген мақсат — көлеңкелі айналымды азайту. ҚҚС бойынша тіркелу шегінің төмендеуі және арнайы режимдердің бір бөлігінің жойылуы бизнесті бөлшектеуді тиімсіз етеді, ал компаниялар арасындағы есеп айырысуды ашық етеді. Мұндағы логика — адал салық төлеушіге бұрын жүйеден тыс жұмыс істеу арқылы арзанырақ ұсынған бәсекелестермен тең жағдайда жұмыс істеуге мүмкіндік беру.
Басқа елдердің тәжірибесі жанама салықтардың өсуі көбіне қысқа мерзімде тұтынудың баяулауына әкелетінін көрсетеді. Жапонияда 2014 жылы сату салығының 5-тен 8 пайызға дейін өсуі тұтынудың шамамен 7,5 пайызға төмендеуімен және рецессиямен қатар жүрді. Ұлыбританияда 2011 жылы ҚҚС-тың 17,5-тен 20 пайызға дейін көтерілуі де қысқа мерзімді құлдырауға әкелді. Германияда 2007 жылы мөлшерлеменің 16-дан 19 пайызға дейін өсуі жұмсағырақ өтті, өйткені ол өтемдік шаралармен қатар жүргізілді.
Алдағы бір жылда не өзгереді
Бірінші және ең айқын өзгеріс — шағын бизнестің құрылымы қайта қалыптасуын жалғастырады. Рентабельділіктің шегінде жұмыс істеген кейбір компаниялар нарықтан кетеді немесе ҚҚС шегінен төмен қалуға мүмкіндік беретін көлемге дейін кішіреюі мүмкін. Ал басқалары, керісінше, іріленуі ықтимал, өйткені міндетті есеп жағдайында ауқым әсері маңыздырақ болады.
Екіншіден, бухгалтерлік сүйемелдеуге және есепті автоматтандыруға сұраныс артады. ҚҚС төлеуші мәртебесіне алғаш рет өткен компаниялар үшін бұл жаңа әрі міндетті шығын бабы.
Үшіншіден, бүкіл тізбек бойынша ашық әрі ресми жұмыс істеудің маңызы артады. ҚҚС төлеушіге ҚҚС-сыз жеткізушіден сатып алу тиімсіз, өйткені есепке жатқызатын сома болмайды. Бұл жеткізушілерге қысым жасап, ресми түрде жүйеге кіруге міндетті емес компаниялардың өзін біртіндеп осы жүйеге тартады.
Сонымен бірге мөлшерлеме қайта төмендейді деп күтудің қажеті жоқ. Реформа бюджетке түсетін әсерге есептелген, сондықтан оны алғашқы жылдың өзінде қайта қарау күтілмейді.
Екіншіден, бухгалтерлік сүйемелдеуге және есепті автоматтандыруға сұраныс артады. ҚҚС төлеуші мәртебесіне алғаш рет өткен компаниялар үшін бұл жаңа әрі міндетті шығын бабы.
Үшіншіден, бүкіл тізбек бойынша ашық әрі ресми жұмыс істеудің маңызы артады. ҚҚС төлеушіге ҚҚС-сыз жеткізушіден сатып алу тиімсіз, өйткені есепке жатқызатын сома болмайды. Бұл жеткізушілерге қысым жасап, ресми түрде жүйеге кіруге міндетті емес компаниялардың өзін біртіндеп осы жүйеге тартады.
Сонымен бірге мөлшерлеме қайта төмендейді деп күтудің қажеті жоқ. Реформа бюджетке түсетін әсерге есептелген, сондықтан оны алғашқы жылдың өзінде қайта қарау күтілмейді.
Үш және бес жылдық перспективада бұл не береді
Ұзақ мерзімді перспективада реформаның алғашқы жылы бірден байқала бермейтін логикасы бар.
Салық базасының кеңеюі бюджеттің мұнай кірістеріне тәуелділігін азайтады. 2026 жылғы тамызда Қазақстанның егемен кредиттік рейтингі «BBB» деңгейіне дейін көтерілген кезде S&P халықаралық агенттігі фискалдық тәртіп пен салық базасының кеңеюін маңызды факторлардың бірі ретінде атаған. Жоғары рейтинг ел мен компаниялар үшін қарыз алуды арзандатуы мүмкін, ал бұл уақыт өте кредит құнына да әсер етуі ықтимал.
Бәсекелестік жағдайларын теңестіру де осы бағытта жұмыс істейді. Саладағы барлық ойыншы бірдей салық төлеген кезде артықшылық салықты жақсы оңтайландыратын компанияға емес, тиімдірек жұмыс істейтін компанияға өтеді. Адал жұмыс істейтін бизнес үшін бұл оң фактор, бірақ оның әсері бір жылдың ішінде толық көрінбейді.
Әлеуметтік салықтың 11 пайыздан 6 пайызға төмендеуі қызметкер жалдауды салыстырмалы түрде арзандатады. Еңбек ресурсын көп қажет ететін өндірістер мен қызмет көрсету компаниялары үшін бұл ҚҚС өсімінің бір бөлігін өтейді, бірақ әсері штат үлкен болған жағдайда ғана айқын сезіледі.
Салық базасының кеңеюі бюджеттің мұнай кірістеріне тәуелділігін азайтады. 2026 жылғы тамызда Қазақстанның егемен кредиттік рейтингі «BBB» деңгейіне дейін көтерілген кезде S&P халықаралық агенттігі фискалдық тәртіп пен салық базасының кеңеюін маңызды факторлардың бірі ретінде атаған. Жоғары рейтинг ел мен компаниялар үшін қарыз алуды арзандатуы мүмкін, ал бұл уақыт өте кредит құнына да әсер етуі ықтимал.
Бәсекелестік жағдайларын теңестіру де осы бағытта жұмыс істейді. Саладағы барлық ойыншы бірдей салық төлеген кезде артықшылық салықты жақсы оңтайландыратын компанияға емес, тиімдірек жұмыс істейтін компанияға өтеді. Адал жұмыс істейтін бизнес үшін бұл оң фактор, бірақ оның әсері бір жылдың ішінде толық көрінбейді.
Әлеуметтік салықтың 11 пайыздан 6 пайызға төмендеуі қызметкер жалдауды салыстырмалы түрде арзандатады. Еңбек ресурсын көп қажет ететін өндірістер мен қызмет көрсету компаниялары үшін бұл ҚҚС өсімінің бір бөлігін өтейді, бірақ әсері штат үлкен болған жағдайда ғана айқын сезіледі.
Сарапшы пікірі
Сарапшылардың негізгі мәселедегі пікірлері әртүрлі: ҚҚС өсімін шағын бизнес үшін апат деп бағалауға бола ма.
Экономист Сапарбай Жобаев тым қарапайым қорытынды жасауға қарсы:
«ҚҚС 12%-дан 16%-ға өсті екен деп, бизнес бірден банкрот болады деуге болмайды».
Оның пікірінше, салық — факторлардың бірі ғана. Компаниялардың жабылуына көбіне әлсіз бизнес-модель, қымбат кредиттер және сұраныстың төмендеуі әсер етеді, ал төрт пайыздық тармақтың өзі жалғыз себеп бола алмайды.
Максим Барышев бұған қатаңырақ қарайды және реформамен қатар қолдау шаралары да болуы тиіс деп есептейді: еңбекақы қорына түсетін жүктемені азайту, базалық мөлшерлемені төмендету және шағын бизнеске нысаналы көмек көрсету. Оның бағалауынша, осы факторларды елемейтін реформа өсімге емес, дағдарысқа әкелуі мүмкін.
Практикалық бухгалтерлер болса басқа мәселеге назар аударады. Алғашқы жылдың негізгі қиындығы төлем көлемінде емес, әкімшілендіруде болды: жаңа режимге көшу, есеп жүйесін баптау және контрагенттермен жасалған шарттарды қайта қарау қажеттілігі.
Максим Барышев бұған қатаңырақ қарайды және реформамен қатар қолдау шаралары да болуы тиіс деп есептейді: еңбекақы қорына түсетін жүктемені азайту, базалық мөлшерлемені төмендету және шағын бизнеске нысаналы көмек көрсету. Оның бағалауынша, осы факторларды елемейтін реформа өсімге емес, дағдарысқа әкелуі мүмкін.
Практикалық бухгалтерлер болса басқа мәселеге назар аударады. Алғашқы жылдың негізгі қиындығы төлем көлемінде емес, әкімшілендіруде болды: жаңа режимге көшу, есеп жүйесін баптау және контрагенттермен жасалған шарттарды қайта қарау қажеттілігі.
Реформа кімдерге пайдалы болды
Реформадан бірнеше топ пайда көрді, және олардың қатарында тек бюджет қана емес.
Табысы төмен жалдамалы қызметкерлер базалық салық шегерімінің 14 АЕК-тен 30 АЕК-ке дейін өсуінің арқасында ұтысқа шықты. Олардың қолына алатын табыс көлемі артты.
Еңбекақы қоры үлкен компаниялар әлеуметтік салықтың 11 пайыздан 6 пайызға төмендеуінен пайда көрді. Еңбек ресурсы көп қажет етілетін өндірістер, колл-орталықтар, сервистік және клинингтік компаниялар үшін бұл айтарлықтай үнем.
Бұған дейін де толық ашық әрі ресми жұмыс істеген ірі және орта компаниялар бәсекелестік артықшылық алды. Олардың шығындары өзгелер сияқты төрт пайыздық тармаққа өсті, бірақ ашықтығы төмен бәсекелестерінің жүйеден тыс жұмыс істеп, арзанырақ баға ұсыну мүмкіндігі азайды.
Есеп жүргізу қызметтерін көрсететін бухгалтерлік, консалтингтік және IT-компаниялар өз қызметтеріне сұраныстың күрт өскенін байқады.
Сондай-ақ фармацевтика мен баспа саласы да артықшылық алды, өйткені олар үшін 5 және 10 пайыздық төмендетілген мөлшерлемелер сақталды.
Табысы төмен жалдамалы қызметкерлер базалық салық шегерімінің 14 АЕК-тен 30 АЕК-ке дейін өсуінің арқасында ұтысқа шықты. Олардың қолына алатын табыс көлемі артты.
Еңбекақы қоры үлкен компаниялар әлеуметтік салықтың 11 пайыздан 6 пайызға төмендеуінен пайда көрді. Еңбек ресурсы көп қажет етілетін өндірістер, колл-орталықтар, сервистік және клинингтік компаниялар үшін бұл айтарлықтай үнем.
Бұған дейін де толық ашық әрі ресми жұмыс істеген ірі және орта компаниялар бәсекелестік артықшылық алды. Олардың шығындары өзгелер сияқты төрт пайыздық тармаққа өсті, бірақ ашықтығы төмен бәсекелестерінің жүйеден тыс жұмыс істеп, арзанырақ баға ұсыну мүмкіндігі азайды.
Есеп жүргізу қызметтерін көрсететін бухгалтерлік, консалтингтік және IT-компаниялар өз қызметтеріне сұраныстың күрт өскенін байқады.
Сондай-ақ фармацевтика мен баспа саласы да артықшылық алды, өйткені олар үшін 5 және 10 пайыздық төмендетілген мөлшерлемелер сақталды.
Реформадан кімдер іс жүзінде пайда көрмеді
Ең қатты зардап шеккендер — есепке жатқызылатын ҚҚС-ы жоқ қызмет көрсету компаниялары. Консалтинг, оқыту, заңгерлік және бухгалтерлік қызметтер, репетиторлық, дизайн салаларында негізгі шығын — еңбек ақысы. Есепке жатқызатын ҚҚС аз болғандықтан, салық түсімнің басым бөлігіне түседі.
Маржасы төмен бөлшек саудаға да қиын болды. Үстеме баға шамамен 10 пайыз болған жағдайда ҚҚС-тың төрт пайыздық тармағы табыстылықтың үштен бірінен астамын алып қояды, ал бағаны көтеруге тұтынушылардың сезімталдығы кедергі жасайды.
Бөлшек салық және тіркелген шегерім режимінде жұмыс істеген компаниялар бұл режимдерден толық айырылып, оған ілесетін барлық есептілікпен бірге жалпыға бірдей белгіленген тәртіпке көшуге мәжбүр болды.
Бизнесті бөлшектеу арқылы шектен төмен қаламыз деп есептегендер де артықшылық алған жоқ. Шектің 10 000 АЕК-ке дейін төмендеуі және өзара байланысты тұлғаларға бақылаудың күшеюі бұл схеманы тәуекелді етеді.
Өзгерістерді іс жүзінде байқамағандар — айына 300 АЕК-ке дейін табыс табатын өзін-өзі жұмыспен қамтығандар және айналымы жаңа шектен едәуір төмен шағын компаниялар.
Маржасы төмен бөлшек саудаға да қиын болды. Үстеме баға шамамен 10 пайыз болған жағдайда ҚҚС-тың төрт пайыздық тармағы табыстылықтың үштен бірінен астамын алып қояды, ал бағаны көтеруге тұтынушылардың сезімталдығы кедергі жасайды.
Бөлшек салық және тіркелген шегерім режимінде жұмыс істеген компаниялар бұл режимдерден толық айырылып, оған ілесетін барлық есептілікпен бірге жалпыға бірдей белгіленген тәртіпке көшуге мәжбүр болды.
Бизнесті бөлшектеу арқылы шектен төмен қаламыз деп есептегендер де артықшылық алған жоқ. Шектің 10 000 АЕК-ке дейін төмендеуі және өзара байланысты тұлғаларға бақылаудың күшеюі бұл схеманы тәуекелді етеді.
Өзгерістерді іс жүзінде байқамағандар — айына 300 АЕК-ке дейін табыс табатын өзін-өзі жұмыспен қамтығандар және айналымы жаңа шектен едәуір төмен шағын компаниялар.
Алғашқы сегіз ай нені көрсетті
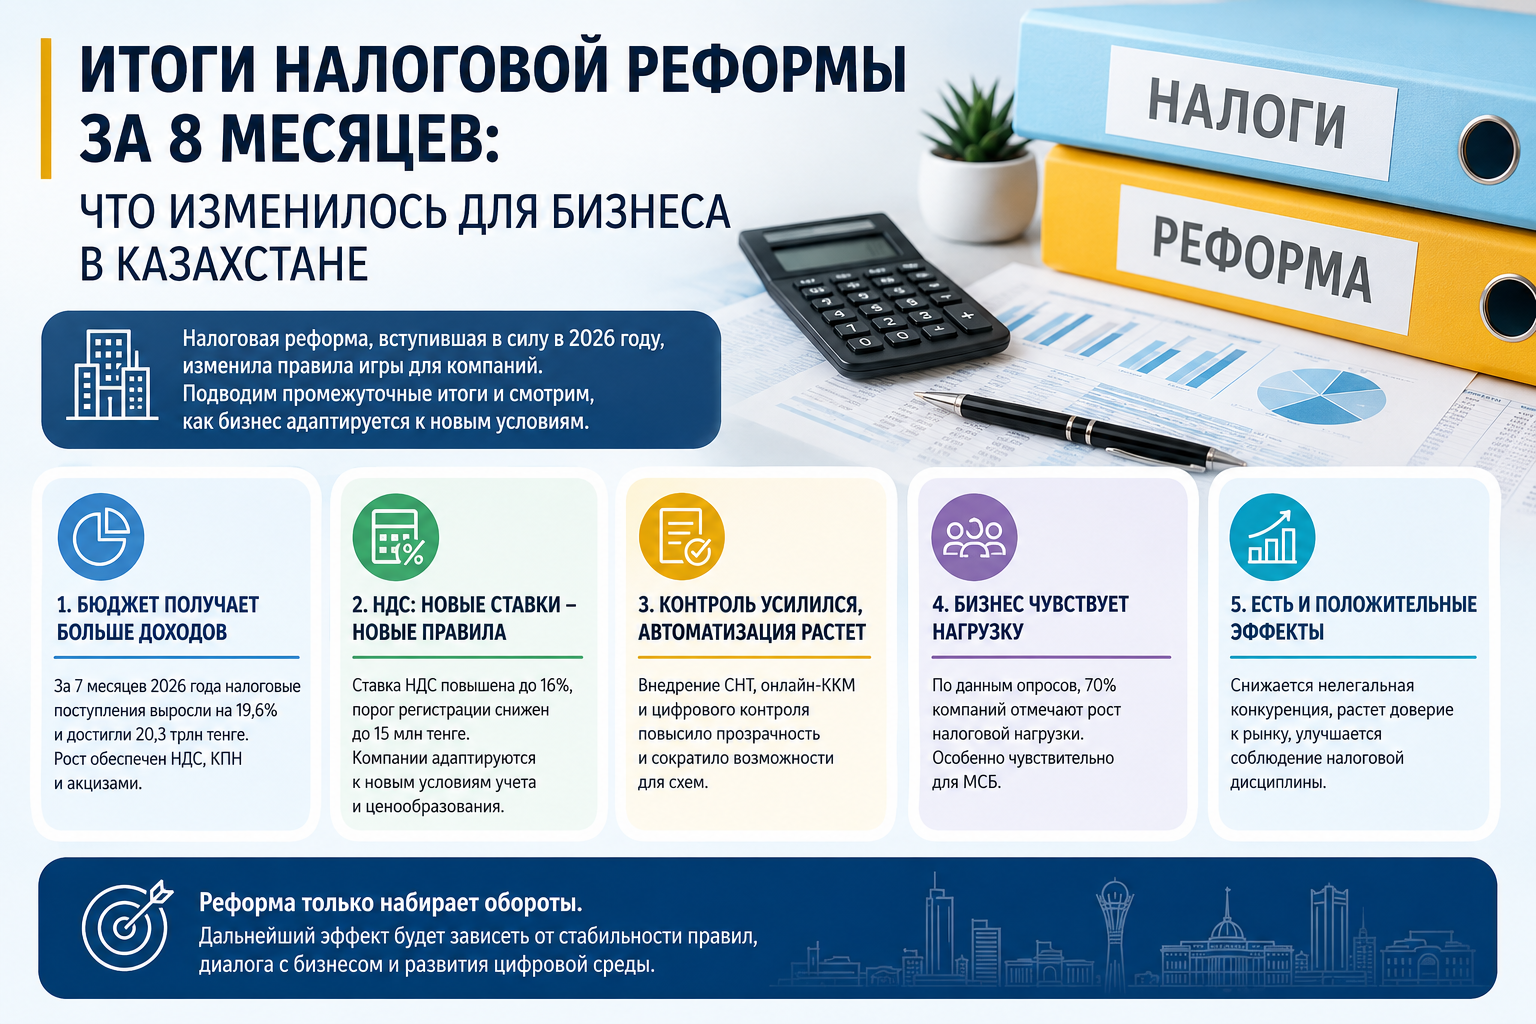
Жаңа Салық кодексінің алғашқы сегіз айы бизнес үшін басты өзгеріс тек ҚҚС мөлшерлемесінің 12 пайыздан 16 пайызға өсуі болмағанын көрсетті. ҚҚС бойынша есепке қою шегінің төмендеуі, арнаулы салық режимдері санының қысқаруы және салықтық әкімшілендіру моделінің өзгеруі де елеулі әсер етті.
Кейбір компаниялар үшін реформа шығындарды арттырып, есеп жүргізуді күрделендірді. Бұл әсіресе есепке жатқызылатын ҚҚС үлесі аз қызмет көрсету салаларында, маржасы төмен саудада және алғаш рет жалпыға бірдей белгіленген режимге көшкен кәсіпорындарда айқын байқалды.
Сонымен қатар өтемдік сипаттағы өзгерістер де болды. Әлеуметтік салықтың төмендеуі еңбекақы қоры үлкен компанияларға түсетін жүктемені азайтты, базалық шегерімнің ұлғаюы қызметкерлердің табысын қолдады, ал салықтық есепке қойылатын қатаң талаптар бұрын ашық жүйеден тыс жұмыс істеу арқылы бәсекелестік артықшылық алған бизнестің мүмкіндігін қысқартады.
Инфляцияның күрт өсуі туралы қауіп те әзірге толық жүзеге асқан жоқ: тамызда жылдық инфляция 9,8 пайызға дейін баяулады. Дегенмен реформаның жекелеген салаларға әсері әртүрлі болып отыр, ал кейбір құрылымдық салдарлар — компаниялар санының өзгеруі, нарықтың қайта бөлінуі және бағалардың бейімделуі — кейінірек ғана толық көрінеді.
Сондықтан реформаны тек ҚҚС мөлшерлемесі арқылы бағалау енді жеткіліксіз. Нақты кәсіпкер үшін нәтиже шығын құрылымына, қызметкерлер санына, қолданылатын салық режиміне, ҚҚС-ты есепке жатқызу мүмкіндігіне және компанияның негізінен жеке тұлғалармен немесе заңды тұлғалармен жұмыс істейтініне байланысты.
Дәл осы көрсеткіштер сегіз ай өткен соң жаңа жүйенің бизнес үшін ауырлағанын немесе, керісінше, белгілі бір артықшылықтар бергенін анықтап отыр.
Кейбір компаниялар үшін реформа шығындарды арттырып, есеп жүргізуді күрделендірді. Бұл әсіресе есепке жатқызылатын ҚҚС үлесі аз қызмет көрсету салаларында, маржасы төмен саудада және алғаш рет жалпыға бірдей белгіленген режимге көшкен кәсіпорындарда айқын байқалды.
Сонымен қатар өтемдік сипаттағы өзгерістер де болды. Әлеуметтік салықтың төмендеуі еңбекақы қоры үлкен компанияларға түсетін жүктемені азайтты, базалық шегерімнің ұлғаюы қызметкерлердің табысын қолдады, ал салықтық есепке қойылатын қатаң талаптар бұрын ашық жүйеден тыс жұмыс істеу арқылы бәсекелестік артықшылық алған бизнестің мүмкіндігін қысқартады.
Инфляцияның күрт өсуі туралы қауіп те әзірге толық жүзеге асқан жоқ: тамызда жылдық инфляция 9,8 пайызға дейін баяулады. Дегенмен реформаның жекелеген салаларға әсері әртүрлі болып отыр, ал кейбір құрылымдық салдарлар — компаниялар санының өзгеруі, нарықтың қайта бөлінуі және бағалардың бейімделуі — кейінірек ғана толық көрінеді.
Сондықтан реформаны тек ҚҚС мөлшерлемесі арқылы бағалау енді жеткіліксіз. Нақты кәсіпкер үшін нәтиже шығын құрылымына, қызметкерлер санына, қолданылатын салық режиміне, ҚҚС-ты есепке жатқызу мүмкіндігіне және компанияның негізінен жеке тұлғалармен немесе заңды тұлғалармен жұмыс істейтініне байланысты.
Дәл осы көрсеткіштер сегіз ай өткен соң жаңа жүйенің бизнес үшін ауырлағанын немесе, керісінше, белгілі бір артықшылықтар бергенін анықтап отыр.