Инфляция бір жарым жылда алғаш рет 10 пайыздан төмендеді: бұл бизнес үшін нені білдіреді

15.09.2026
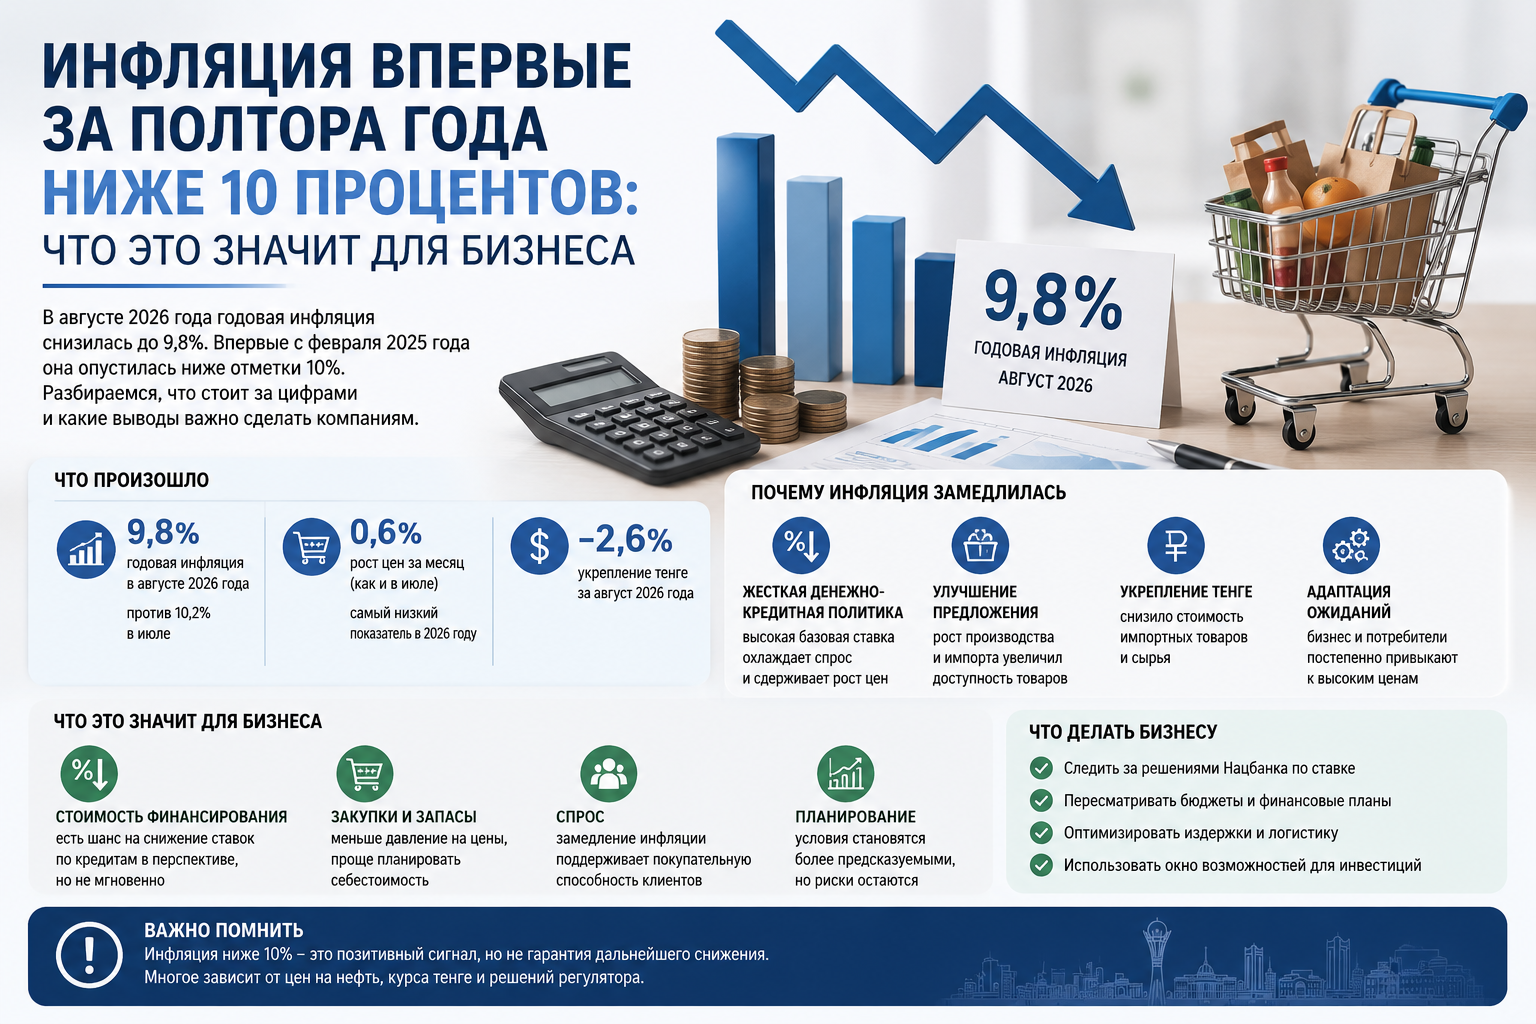
2026 жылғы тамызда Қазақстандағы жылдық инфляция 9,8 пайызға дейін баяулады. Көрсеткіш 2025 жылғы ақпаннан бері алғаш рет 10 пайыздан төмен түсті. Бұл жаңалықтың кәсіпкер үшін рейтингтер туралы немесе халықаралық келісімдер жөніндегі жаңалықтардан неге маңыздырақ екенін және оның нақты неге әсер ететінін қарастырамыз.
Ұлттық статистика бюросының деректері бойынша, 2026 жылғы тамызда бағалар шілдемен салыстырғанда 0,6 пайызға өсті. Яғни айлық өсім қарқыны алдыңғы айдағы деңгейде қалды. Ал жылдық инфляция 10,2 пайыздан 9,8 пайызға дейін төмендеді.
10 пайыздық шектен түсу өздігінен ештеңені шешпейді. Маңыздысы — қозғалыстың бағыты және оның экономикадағы ақша құнына қалай әсер ететіні.
Ұлттық статистика бюросының деректері бойынша, 2026 жылғы тамызда бағалар шілдемен салыстырғанда 0,6 пайызға өсті. Яғни айлық өсім қарқыны алдыңғы айдағы деңгейде қалды. Ал жылдық инфляция 10,2 пайыздан 9,8 пайызға дейін төмендеді.
10 пайыздық шектен түсу өздігінен ештеңені шешпейді. Маңыздысы — қозғалыстың бағыты және оның экономикадағы ақша құнына қалай әсер ететіні.
Инфляция бизнес үшін неге ойлағаннан да маңызды
Инфляция кәсіпкерге үш арна арқылы әсер етеді, олардың тек біріншісі ғана бірден байқалады.
Бірінші арна — тікелей әсер. Сатып алу бағалары, жалдау ақысы, жалақы және коммуналдық төлемдер өседі. Бұл пайда мен шығын туралы есепте бірден көрінеді.
Екінші арна маңыздырақ, бірақ оны бәрі бірдей байқамайды. Инфляция Ұлттық Банктің базалық мөлшерлемесіне әсер етеді, ал базалық мөлшерлеме кредит құнын айқындайды. Бағалар жылдам өсіп тұрған кезде реттеуші сұранысты салқындату үшін мөлшерлемені жоғары деңгейде ұстайды. Қазір базалық мөлшерлеме жылдық 16,75 пайызды құрайды, ол 2026 жылғы 24 шілдеде 17 пайыздан төмендетілді. Шағын компания үшін коммерциялық кредиттің нақты құны бұл деңгейден едәуір жоғары болуы мүмкін.
Үшінші арна — сатып алушының мінез-құлқы. Инфляция жоғары болған кезде адамдар ірі сатып алуларды кейінге қалдырып, арзанырақ баламаларға көшеді. Бөлшек сауда мен қызмет көрсету саласы үшін бұл клиент ағыны азаймаса да, орташа чектің төмендеуін білдіреді.
Сондықтан инфляцияның баяулауы бизнес үшін егемен рейтингтің көтерілуі немесе халықаралық келісімдер туралы жаңалықтардан да тікелей маңыздырақ болуы мүмкін. Өйткені ол қарыз қаражатының біртіндеп арзандауына жағдай жасайды.
Бірінші арна — тікелей әсер. Сатып алу бағалары, жалдау ақысы, жалақы және коммуналдық төлемдер өседі. Бұл пайда мен шығын туралы есепте бірден көрінеді.
Екінші арна маңыздырақ, бірақ оны бәрі бірдей байқамайды. Инфляция Ұлттық Банктің базалық мөлшерлемесіне әсер етеді, ал базалық мөлшерлеме кредит құнын айқындайды. Бағалар жылдам өсіп тұрған кезде реттеуші сұранысты салқындату үшін мөлшерлемені жоғары деңгейде ұстайды. Қазір базалық мөлшерлеме жылдық 16,75 пайызды құрайды, ол 2026 жылғы 24 шілдеде 17 пайыздан төмендетілді. Шағын компания үшін коммерциялық кредиттің нақты құны бұл деңгейден едәуір жоғары болуы мүмкін.
Үшінші арна — сатып алушының мінез-құлқы. Инфляция жоғары болған кезде адамдар ірі сатып алуларды кейінге қалдырып, арзанырақ баламаларға көшеді. Бөлшек сауда мен қызмет көрсету саласы үшін бұл клиент ағыны азаймаса да, орташа чектің төмендеуін білдіреді.
Сондықтан инфляцияның баяулауы бизнес үшін егемен рейтингтің көтерілуі немесе халықаралық келісімдер туралы жаңалықтардан да тікелей маңыздырақ болуы мүмкін. Өйткені ол қарыз қаражатының біртіндеп арзандауына жағдай жасайды.
Не қымбаттады, не арзандады
Тамыздағы инфляцияның құрылымы мынадай: азық-түлік тауарлары бір жылда 9,5 пайызға, азық-түлік емес тауарлар 11,4 пайызға, ал ақылы қызметтер 8,9 пайызға қымбаттады.
Мұндағы айырмашылыққа назар аударған жөн. Ең жылдам қымбаттап жатқан топ — азық-түлік емес тауарлар, яғни киім, техника, құрылыс материалдары және автокөлік бөлшектері. Бұл санаттарда импорт үлесі де, соңғы бағадағы ҚҚС үлесі де жоғары.
Тамыздағы баяулауға негізінен маусымдық фактор әсер етті. Көкөністер мен жемістер айтарлықтай арзандады: картоп 12,3 пайызға, тәтті бұрыш 11,9 пайызға, қырыққабат 9,7 пайызға төмендеді. Бұл жаңа өнім маусымына тән классикалық фактор және оның әсері уақытша.
Осыдан шығатын алғашқы практикалық қорытынды: жылдық инфляцияның баяулауы негізгі инфляциялық қысым толық жоғалды дегенді білдірмейді. Қазіргі әсердің бір бөлігі маусым аяқталғаннан кейін әлсіреуі мүмкін.
Мұндағы айырмашылыққа назар аударған жөн. Ең жылдам қымбаттап жатқан топ — азық-түлік емес тауарлар, яғни киім, техника, құрылыс материалдары және автокөлік бөлшектері. Бұл санаттарда импорт үлесі де, соңғы бағадағы ҚҚС үлесі де жоғары.
Тамыздағы баяулауға негізінен маусымдық фактор әсер етті. Көкөністер мен жемістер айтарлықтай арзандады: картоп 12,3 пайызға, тәтті бұрыш 11,9 пайызға, қырыққабат 9,7 пайызға төмендеді. Бұл жаңа өнім маусымына тән классикалық фактор және оның әсері уақытша.
Осыдан шығатын алғашқы практикалық қорытынды: жылдық инфляцияның баяулауы негізгі инфляциялық қысым толық жоғалды дегенді білдірмейді. Қазіргі әсердің бір бөлігі маусым аяқталғаннан кейін әлсіреуі мүмкін.
Валюта бағамы мен мөлшерлемеде не болып жатыр
Инфляцияның баяулауымен қатар теңге де нығайды. Тамызда ұлттық валюта 2,6 пайызға күшейді.
Импорттаушылар үшін бұл тікелей үнем: шетел валютасымен жасалатын сатып алулар теңгемен есептегенде арзандайды. Ал экспорттаушылар үшін, керісінше, валюталық түсімді теңгеге шаққандағы көлем азаяды. Тек ішкі нарықта жұмыс істейтін компаниялар үшін әсер бірден емес, импорттық бөлшектер мен тауарлардың бағасы арқылы кешігіп байқалады.
Ұлттық валютаның нығаюы өздігінен де инфляцияны тежейді, өйткені импорт арзандайды. Осылайша бір-бірін күшейтетін әсер пайда болады, реттеуші де дәл осыған есеп жасайды.
Ұлттық Банк базалық мөлшерлеме бойынша кезекті шешімді 2026 жылғы 4 қыркүйекте жариялауы тиіс. Инфляцияның бір таңбалы деңгейге дейін баяулауы мөлшерлемені одан әрі төмендетуге мүмкіндік береді, бірақ реттеуші әдетте сақ қимылдайды және үрдістің бірнеше ай бойы тұрақты екенін растауды жөн көреді.
Импорттаушылар үшін бұл тікелей үнем: шетел валютасымен жасалатын сатып алулар теңгемен есептегенде арзандайды. Ал экспорттаушылар үшін, керісінше, валюталық түсімді теңгеге шаққандағы көлем азаяды. Тек ішкі нарықта жұмыс істейтін компаниялар үшін әсер бірден емес, импорттық бөлшектер мен тауарлардың бағасы арқылы кешігіп байқалады.
Ұлттық валютаның нығаюы өздігінен де инфляцияны тежейді, өйткені импорт арзандайды. Осылайша бір-бірін күшейтетін әсер пайда болады, реттеуші де дәл осыған есеп жасайды.
Ұлттық Банк базалық мөлшерлеме бойынша кезекті шешімді 2026 жылғы 4 қыркүйекте жариялауы тиіс. Инфляцияның бір таңбалы деңгейге дейін баяулауы мөлшерлемені одан әрі төмендетуге мүмкіндік береді, бірақ реттеуші әдетте сақ қимылдайды және үрдістің бірнеше ай бойы тұрақты екенін растауды жөн көреді.
Алдағы бір жылда не өзгереді
Қысқа мерзімде қолданыстағы кредиттерге тікелей әсер болмайды. Тіркелген мөлшерлемемен жасалған шарттар кейіннен қайта қаралмайды.
Нақты өзгеретін нәрсе — жаңа қарыздардың шарттары. Базалық мөлшерлеменің әрбір төмендеуі әдетте екі-үш ай кешігіп банктердің ұсыныстарына әсер етеді. Инвестициялық жоба жоспарлап отырған компанияларға алты айдан кейін қаржы бүгінгіден арзанырақ болуы мүмкін екенін ескеріп, бірнеше сценарийді есептеген дұрыс.
Екінші салдар депозиттерге қатысты. Мөлшерлеме төмендеген кезде салымдардың кірістілігі де азаяды, сондықтан бос қаражатты депозитте ұстау біртіндеп тиімсіз бола бастайды. Бұл ақшаның бір бөлігін нақты жобаларға бағыттауға ынталандыруы мүмкін.
Үшінші әсер тұтынушылық сұранысқа қатысты. Инфляцияның баяулауы жалақының сатып алу қабілетін біртіндеп қалпына келтіреді. Бөлшек сауда, қоғамдық тамақтану және тұрмыстық қызмет көрсету салалары үшін бұл ұзақ уақыттан кейінгі алғашқы қолайлы факторлардың бірі.
Маңызды ескерту: 9,8 пайыздық инфляция әлі де жоғары деңгей. Салыстыру үшін, Ұлттық Банктің мақсатты бағдары бұдан едәуір төмен, сондықтан оған дейін әлі ұзақ жол бар.
Нақты өзгеретін нәрсе — жаңа қарыздардың шарттары. Базалық мөлшерлеменің әрбір төмендеуі әдетте екі-үш ай кешігіп банктердің ұсыныстарына әсер етеді. Инвестициялық жоба жоспарлап отырған компанияларға алты айдан кейін қаржы бүгінгіден арзанырақ болуы мүмкін екенін ескеріп, бірнеше сценарийді есептеген дұрыс.
Екінші салдар депозиттерге қатысты. Мөлшерлеме төмендеген кезде салымдардың кірістілігі де азаяды, сондықтан бос қаражатты депозитте ұстау біртіндеп тиімсіз бола бастайды. Бұл ақшаның бір бөлігін нақты жобаларға бағыттауға ынталандыруы мүмкін.
Үшінші әсер тұтынушылық сұранысқа қатысты. Инфляцияның баяулауы жалақының сатып алу қабілетін біртіндеп қалпына келтіреді. Бөлшек сауда, қоғамдық тамақтану және тұрмыстық қызмет көрсету салалары үшін бұл ұзақ уақыттан кейінгі алғашқы қолайлы факторлардың бірі.
Маңызды ескерту: 9,8 пайыздық инфляция әлі де жоғары деңгей. Салыстыру үшін, Ұлттық Банктің мақсатты бағдары бұдан едәуір төмен, сондықтан оған дейін әлі ұзақ жол бар.
Үш және бес жылдық перспективада бұл не береді
Инфляцияның тұрақты төмендеуі бизнестегі жоспарлау логикасының өзін өзгертеді.
Инфляция екі таңбалы болған кезде жоспарлау көкжиегі бірнеше айға дейін қысқарады. Шарттар қысқа мерзімге жасалады, бағалар үнемі қайта қаралады, ал өтелу мерзімі бес жыл болатын инвестициялық жобаларды есептеу қиындайды, өйткені бір жылдан кейін ақша мен материалдардың қанша тұратыны белгісіз.
Инфляция бір таңбалы деңгейге түсіп, сол жерде тұрақтанса, тіркелген бағамен ұзақ мерзімді келісімшарттар жасауға, ұзақ мерзімге кредит алуға және жобалардың өтелуін бірнеше жылға алға есептеуге мүмкіндік пайда болады. Бұл жекелеген көрсеткіштерді ғана емес, бизнес қолға алатын жобалардың ауқымын да өзгертеді.
Екінші ұзақ мерзімді әсер мөлшерлемемен байланысты. Экономикадағы ақша құнының төмендеуі 17 пайызға жуық мөлшерлеме кезінде мүлде тиімсіз болған жобаларды рентабельді етуі мүмкін. Бұл ең алдымен өндірістік циклі ұзақ және капиталды көп қажет ететін салаларға қатысты.
Үшінші әсер халықтың жинақтарына байланысты. Инфляция төмендеген кезде адамдар ірі сатып алуларды бөліп төлеу немесе кредит арқылы жоспарлауға бейім болады, бұл техника, жиһаз, құрылыс материалдары және автокөлік сатылымын тікелей қолдайды.
Инфляция екі таңбалы болған кезде жоспарлау көкжиегі бірнеше айға дейін қысқарады. Шарттар қысқа мерзімге жасалады, бағалар үнемі қайта қаралады, ал өтелу мерзімі бес жыл болатын инвестициялық жобаларды есептеу қиындайды, өйткені бір жылдан кейін ақша мен материалдардың қанша тұратыны белгісіз.
Инфляция бір таңбалы деңгейге түсіп, сол жерде тұрақтанса, тіркелген бағамен ұзақ мерзімді келісімшарттар жасауға, ұзақ мерзімге кредит алуға және жобалардың өтелуін бірнеше жылға алға есептеуге мүмкіндік пайда болады. Бұл жекелеген көрсеткіштерді ғана емес, бизнес қолға алатын жобалардың ауқымын да өзгертеді.
Екінші ұзақ мерзімді әсер мөлшерлемемен байланысты. Экономикадағы ақша құнының төмендеуі 17 пайызға жуық мөлшерлеме кезінде мүлде тиімсіз болған жобаларды рентабельді етуі мүмкін. Бұл ең алдымен өндірістік циклі ұзақ және капиталды көп қажет ететін салаларға қатысты.
Үшінші әсер халықтың жинақтарына байланысты. Инфляция төмендеген кезде адамдар ірі сатып алуларды бөліп төлеу немесе кредит арқылы жоспарлауға бейім болады, бұл техника, жиһаз, құрылыс материалдары және автокөлік сатылымын тікелей қолдайды.
Сарапшы пікірі
Сарапшылар қауымдастығындағы жалпы баға ұстамды түрде оң, бірақ инфляцияның не себептен баяулағанына қатысты ескертулер бар.
S&P Global Ratings халықаралық агенттігі 2026 жылғы тамызда Қазақстанның егемен рейтингін «BBB» деңгейіне көтерген кезде жақсарған макроэкономикалық көрсеткіштер мен фискалдық тәртіпті негізгі факторлардың бірі ретінде атады, сондай-ақ 2026 жылға арналған нақты ЖІӨ өсімі болжамын 5,1 пайызға дейін көтерді.
Сонымен бірге агенттік кері жағына да назар аударады. Мемлекеттік қарыздың орташа өлшенген тиімді құны 2024 жылғы 7,7 пайыздан 2026 жылдың бірінші жартысында 11,3 пайызға дейін өсті. Яғни жоғары мөлшерлемелер кезеңі бизнеске ғана емес, бюджетке де қымбатқа түсті.
Экономист, Qazaq Expert Club тең құрылтайшысы Бауржан Шурманов қазіргі жағдайды алдыңғы жылдардағы жүйелі саясатпен байланыстырады:
S&P Global Ratings халықаралық агенттігі 2026 жылғы тамызда Қазақстанның егемен рейтингін «BBB» деңгейіне көтерген кезде жақсарған макроэкономикалық көрсеткіштер мен фискалдық тәртіпті негізгі факторлардың бірі ретінде атады, сондай-ақ 2026 жылға арналған нақты ЖІӨ өсімі болжамын 5,1 пайызға дейін көтерді.
Сонымен бірге агенттік кері жағына да назар аударады. Мемлекеттік қарыздың орташа өлшенген тиімді құны 2024 жылғы 7,7 пайыздан 2026 жылдың бірінші жартысында 11,3 пайызға дейін өсті. Яғни жоғары мөлшерлемелер кезеңі бизнеске ғана емес, бюджетке де қымбатқа түсті.
Экономист, Qazaq Expert Club тең құрылтайшысы Бауржан Шурманов қазіргі жағдайды алдыңғы жылдардағы жүйелі саясатпен байланыстырады:
«Халықаралық сарапшылар елдің макроэкономикалық тәртібіне жоғары баға берді. Мұнда Ұлттық қор қаражатын қорғау, оның 2025 жылдың қорытындысы бойынша 15% деңгейіндегі жоғары инвестициялық кірістілігі және фискалдық резервтерді қатаң бақылау негізгі рөл атқарды».
Қаржыгер Расул Рысмамбетов елдегі жалпы өзгерістерді бейнелі түрде былай бағалайды:
«Картадағы нүктеміз ашық жасыл емес, жасыл түспен жанды».
Инфляцияның баяулауынан кімдер нақты пайда көреді
Ең көп пайда көретіндер — қарыз жүктемесі жоғары компаниялар. Мөлшерлеменің әрбір пайыздық тармаққа төмендеуі қайта қаржыландыру кезінде олардың төлемдерін тікелей азайтады.
Импорттаушылар екі жақты әсер алады: теңгенің 2,6 пайызға нығаюынан да, айналым қаражатын толықтыруға арналған қарыз қаражатының арзандауынан да ұтады.
Өтелу мерзімі ұзақ, капиталды көп қажет ететін өндірістер кейінге қалдырылған жобаларға қайта оралу мүмкіндігіне ие болады. Мөлшерлеме шамамен 17 пайыз болған кезде мұндай инвестициялар тиімсіз көрінсе, мөлшерлеме төмендеген сайын олардың экономикасы жақсара бастайды.
Бөлшек сауда мен қоғамдық тамақтану саласы халықтың сатып алу қабілетінің қалпына келуінен пайда көреді. Бұл соңғы бір жарым жылда олардың пайдасына жұмыс істей бастаған алғашқы макроэкономикалық факторлардың бірі.
Құрылыс компаниялары мен ұзақ мерзім пайдаланылатын тауарларды сатушылар да ұтады, өйткені сатып алушылар бөліп төлеу мен кредит арқылы ірі сатып алуларға қайта орала бастайды.
Импорттаушылар екі жақты әсер алады: теңгенің 2,6 пайызға нығаюынан да, айналым қаражатын толықтыруға арналған қарыз қаражатының арзандауынан да ұтады.
Өтелу мерзімі ұзақ, капиталды көп қажет ететін өндірістер кейінге қалдырылған жобаларға қайта оралу мүмкіндігіне ие болады. Мөлшерлеме шамамен 17 пайыз болған кезде мұндай инвестициялар тиімсіз көрінсе, мөлшерлеме төмендеген сайын олардың экономикасы жақсара бастайды.
Бөлшек сауда мен қоғамдық тамақтану саласы халықтың сатып алу қабілетінің қалпына келуінен пайда көреді. Бұл соңғы бір жарым жылда олардың пайдасына жұмыс істей бастаған алғашқы макроэкономикалық факторлардың бірі.
Құрылыс компаниялары мен ұзақ мерзім пайдаланылатын тауарларды сатушылар да ұтады, өйткені сатып алушылар бөліп төлеу мен кредит арқылы ірі сатып алуларға қайта орала бастайды.
Кімдер үшін пайда іс жүзінде жоқ
Теңгенің нығаюы экспорттаушылар үшін тиімсіз. Олардың валюталық түсімі ұлттық валютаға шаққанда азаяды, ал ел ішіндегі шығындары бұрынғы деңгейде қалады.
Кредит пайдаланбай, өз қаражаты есебінен жұмыс істейтін компаниялар мөлшерлемедегі өзгерісті мүлде сезінбейді. Олар үшін сатып алу бағаларының динамикасы ғана маңызды, ал оның баяулауы әзірге негізінен маусымдық көкөністердің арзандауы есебінен болды.
Бос қаражатын депозитте ұстайтын бизнес пайыздық кірістің төмендеуіне тап болады. Шоттарында қомақты қалдықтары бар компаниялар үшін бұл тікелей кірістің азаюын білдіреді.
Азық-түлік емес сегментте жұмыс істейтін компаниялар да әзірге айтарлықтай жеңілдік сезінбейді. Дәл осы санатта бағалар ең жылдам өсіп отыр — бір жылда 11,4 пайызға, сондықтан жалпы инфляцияның баяулауы бұл сегментке әлі толық әсер еткен жоқ.
Соңында, бұрыннан тіркелген мөлшерлемемен кредит алған компаниялар үшін де әзірге ештеңе өзгермейді. Шарттар кейіннен қайта қаралмайды. Пайда тек қайта қаржыландыру арқылы болуы мүмкін, оның өзі банк мұндай мүмкіндік берген жағдайда ғана.
Кредит пайдаланбай, өз қаражаты есебінен жұмыс істейтін компаниялар мөлшерлемедегі өзгерісті мүлде сезінбейді. Олар үшін сатып алу бағаларының динамикасы ғана маңызды, ал оның баяулауы әзірге негізінен маусымдық көкөністердің арзандауы есебінен болды.
Бос қаражатын депозитте ұстайтын бизнес пайыздық кірістің төмендеуіне тап болады. Шоттарында қомақты қалдықтары бар компаниялар үшін бұл тікелей кірістің азаюын білдіреді.
Азық-түлік емес сегментте жұмыс істейтін компаниялар да әзірге айтарлықтай жеңілдік сезінбейді. Дәл осы санатта бағалар ең жылдам өсіп отыр — бір жылда 11,4 пайызға, сондықтан жалпы инфляцияның баяулауы бұл сегментке әлі толық әсер еткен жоқ.
Соңында, бұрыннан тіркелген мөлшерлемемен кредит алған компаниялар үшін де әзірге ештеңе өзгермейді. Шарттар кейіннен қайта қаралмайды. Пайда тек қайта қаржыландыру арқылы болуы мүмкін, оның өзі банк мұндай мүмкіндік берген жағдайда ғана.
Бұл қазір бизнес үшін нені білдіреді
Жылдық инфляцияның 9,8 пайызға дейін төмендеуі — оң белгі, бірақ әзірге тұрақты бетбұрыстың дәлелі емес. Тамыздағы баяулаудың елеулі бөлігі маусымдық факторлармен, ең алдымен көкөністер мен жемістер бағасының төмендеуімен байланысты болды. Сондықтан күзде динамика өзгеруі мүмкін.
Бизнес үшін маңыздысы басқа: егер инфляция баяулауын жалғастырса, Ұлттық Банктің базалық мөлшерлемені одан әрі төмендетуге мүмкіндігі артады. Нақты әсер ең алдымен ақша құны арқылы сезіледі — әуелі жаңа кредиттер мен қайта қаржыландыруда, кейін инвестициялық белсенділік пен тұтынушылық сұраныста.
Ең айқын пайданы қарыз қаржыландыруына тәуелді компаниялар көре алады: өндірістік кәсіпорындар, құрылыс компаниялары, импорттаушылар, автокөлік, техника, жиһаз және басқа да ұзақ мерзім пайдаланылатын тауарларды сатушылар. Қолжетімдірек кредиттер кейінге қалдырылған инвестициялардың бір бөлігін қайта іске қосып, сатып алушылар сұранысын қолдауы мүмкін.
Ал кредит пайдаланбайтын бизнес үшін әсер әлдеқайда әлсіз болады. Экспорттаушылар теңгенің нығаюына байланысты кері әсерге де тап болуы мүмкін, ал азық-түлік емес сегменттегі компаниялар әзірге жалпы инфляциядан жоғары баға өсімі жағдайында жұмысын жалғастырып отыр.
Сондықтан кәсіпкерлер үшін қазір басты мәселе инфляцияның алғаш рет 10 пайыздан төмен түсуінде емес, осы үрдістің орныға ма, жоқ па деген сұрақта. Бір айдың көрсеткіші бизнестің жұмыс жағдайын түбегейлі өзгертпейді. Ал инфляция бірнеше ай қатарынан баяуласа, бұл арзанырақ кредиттерге және шамамен 17 пайыздық мөлшерлеме кезінде кейінге қалдыруға тура келген инвестициялық жоспарларға қайта оралуға негіз бола алады.
Бизнес үшін маңыздысы басқа: егер инфляция баяулауын жалғастырса, Ұлттық Банктің базалық мөлшерлемені одан әрі төмендетуге мүмкіндігі артады. Нақты әсер ең алдымен ақша құны арқылы сезіледі — әуелі жаңа кредиттер мен қайта қаржыландыруда, кейін инвестициялық белсенділік пен тұтынушылық сұраныста.
Ең айқын пайданы қарыз қаржыландыруына тәуелді компаниялар көре алады: өндірістік кәсіпорындар, құрылыс компаниялары, импорттаушылар, автокөлік, техника, жиһаз және басқа да ұзақ мерзім пайдаланылатын тауарларды сатушылар. Қолжетімдірек кредиттер кейінге қалдырылған инвестициялардың бір бөлігін қайта іске қосып, сатып алушылар сұранысын қолдауы мүмкін.
Ал кредит пайдаланбайтын бизнес үшін әсер әлдеқайда әлсіз болады. Экспорттаушылар теңгенің нығаюына байланысты кері әсерге де тап болуы мүмкін, ал азық-түлік емес сегменттегі компаниялар әзірге жалпы инфляциядан жоғары баға өсімі жағдайында жұмысын жалғастырып отыр.
Сондықтан кәсіпкерлер үшін қазір басты мәселе инфляцияның алғаш рет 10 пайыздан төмен түсуінде емес, осы үрдістің орныға ма, жоқ па деген сұрақта. Бір айдың көрсеткіші бизнестің жұмыс жағдайын түбегейлі өзгертпейді. Ал инфляция бірнеше ай қатарынан баяуласа, бұл арзанырақ кредиттерге және шамамен 17 пайыздық мөлшерлеме кезінде кейінге қалдыруға тура келген инвестициялық жоспарларға қайта оралуға негіз бола алады.